ética, rsc, sostenibilidad, transparencia

Tenemos una memoria olvidadiza al respecto de nuestras decisiones no éticas.

unethical-amnesia

De manera un tanto semejante a los comportamientos derivados de la ceguera ética ya tratada anteriormente en el blog, tendemos a no ser conscientes de nuestras malas actuaciones y comportamientos y a olvidarlos más fácilmente con el paso del tiempo que no aquellos que sí fueron llevados a cabo éticamente.

Entre los cinco estudios que recomendaba leer Antonio Vives en un artículo de su blog publicado en el mes de julio y de título “Cinco estudios de interés para los estudiosos de la RSE”, me llamó especialmente la atención el titulado “Memories of unethical actions become obfuscated over time”, de los investigadores Francesca Gino y Maryam Kouchaky.

El estudio es un tanto técnico en cuanto a su contenido matemático y estadístico, por lo que es aconsejable, como comenta Antonio Vives, la lectura de un resumen menos técnico y disponible aquí.


La “amnesia poco ética”: un mecanismo de autodefensa.

El artículo, en traducción literal, introduce el término “amnesia poco ética” (o quizá más preciso y mejor dicho, amnesia sobre las actuaciones o comportamientos poco éticos). Podemos referirnos a ella como la situación resultante cuando un mal comportamiento afecta a la memoria de tal manera que los recuerdos de esas acciones no éticas se vuelven gradualmente menos claros que otros recuerdos.

Vendría a ser como un “un mecanismo de autodefensa que la gente utiliza para aliviar la disonancia que experimenta tras actuar deshonestamente”.

El estudio explora la posibilidad de que las personas participen en comportamientos poco éticos a lo largo del tiempo debido a que la memoria de sus últimas acciones poco éticas siempre se deteriora.

Se realizaron diferentes experimentos con 400 participantes y todos condujeron a similares resultados en cuanto a recuerdos de experiencias poco éticas llevadas a cabo por los sujetos.
Sigue leyendo →

Estándar
rsc, sostenibilidad, tendencias, transparencia

¿Cómo se integra la sostenibilidad en los bonus directivos?

bonus-sostenibles

Dejando de lado el debate sobre si los bonus o incentivos anuales en algunas industrias y empresas son excesivos, existe otro debate sobre qué clase de objetivos deberían ponderar esos bonus.

Las malas prácticas que causaron la crisis en la década pasada deberían haber servido de toque de atención para que se implantaran los objetivos de sostenibilidad y responsabilidad social corporativa dentro de los bonus anuales de directivos y ejecutivos principalmente en grandes empresas, pero hasta la fecha parece que es un tema al que aún le queda mucho recorrido por delante y que puede tener diferentes obstáculos que superar.


Estado de la vinculación entre bonus de ejecutivos y sostenibilidad.

Todavía hay pocos informes (y los que hay no son del todo recientes y contemplan sobretodo el mercado norteamericano) que estudien la adopción de criterios de sostenibilidad en los bonus de los ejecutivos.

En su artículo “Linking Sustainability Performance to Compensation: A Must for Success”, Anca Novacovici pone de manifiesto que “la tendencia parece apuntar hacia una mayor vinculación entre la sostenibilidad y la compensación, al menos en el nivel ejecutivo. Sin embargo, las empresas todavía no parecen dispuestos a revelar la información completa”.

Novacovici señala que según el informe realizado por la consultora Glass Lewis en 2012 el 42% de las empresas estudiadas vinculaban la remuneración de sus ejecutivos y la sostenibilidad de la empresa, mientras que en 2010 ese porcentaje era del 29%.

Sin embargo, un informe de CERES de 2012 determinó que el 85% de las 600 empresas estudiadas que cotizaban en la bolsa norteamericana no tenían en cuenta los criterios de sostenibilidad en la compensación de sus ejecutivos.

A pesar de que un número creciente de empresas estadounidenses estaban integrando los factores medioambientales, sociales y de gobernanza en sus estructuras de gobierno, sólo el 10% de las empresas del Standard & Poor’s 100 habían incluido la sostenibilidad en sus estructuras de bonificación.

Entre las empresas norteamericanas que destacan por ser de las primeras en definir bonus vinculados al desempeño de la RSC de la empresa podemos mencionar a Intel,  Xcel Energy o Alcoa.

Por lo que respecta a Europa, aún sin informes ni datos empíricos en la mano, podemos decir que ha habido un avance desde hace años gracias a la aceptación gradual de la creciente demanda de rendición de cuentas y responsabilidad hacia el medio ambiente, la comunidad y los empleados, dejando a las empresas estadounidenses a una distancia considerable en la adopción de bonus sostenibles.

No en vano se suele citar a AkzoNobel, DSM, Shell, TNT (empresas europeas y concretamente  holandesas para más señas) como las pioneras mundiales en contemplar la sostenibilidad en los incentivos de sus ejecutivos.

Otros ejemplos de empresas europeas enroladas desde hace tiempo en este tema son Danone y Heineken.

Sigue leyendo →

Estándar
comunicación, materialidad, reporting, rsc, sostenibilidad, tendencias, transparencia

Reporting de sostenibilidad: los nuevos GRI Standards.

logo-gri

Acaba de ser publicada la última versión de los estándares de reporte de sostenibilidad del Global Reporting Initiative (GRI). Esta versión, que suplirán a la anterior G4, ha sido bautizada simplemente como GRI Standards.

Las nuevas normas GRI son dictadas por el Global Sustainability Standards Board (GSSB), organismo emisor de normas independiente del GRI, e incorporan los conceptos clave y las revelaciones de contempladas en las Directrices y el Manual de Aplicación G4, pero con una nueva y mejorada estructura y formato.

Por ahora toda la documentación relativa al nuevo estándar está en inglés. (EDICIÓN: Está ya disponible la versión en español desde inicios de mayo de 2017 y se pueden conseguir aquí).

Comentaremos ahora las nuevas normas, como una primera aproximación general para el lector, basándonos en la presentación en inglés que la misma GRI hace de ellas y que está disponible en su web.


¿Qué características tienen estas nuevas normas?

Presentan una estructura más flexible y preparada para el futuro, asegurando que los estándares GRI permanecen actualizados y adecuados, y sus referencias tienen una mayor adecuación a las iniciativas políticas para permitir una mayor integración en los gobiernos y la legislación de los mercados en todo el mundo.

Han sido desarrolladas con múltiples contribuciones de las partes interesadas teniendo siempre en mente el interés público.


¿En qué cambian respecto a G4?

Los nuevos estándares tienen:

  • Nueva estructura modular: las normas ahora están organizadas como un conjunto modular de normas interrelacionadas.
  • Nuevo formato con requisitos más claros: el nuevo formato tiene claras distinciones entre Requisitos (indicados por «deberá»), Recomendaciones («debería») y Orientación.
  • Contenidos más claros: conceptos clave de G4 se han aclarado para mejorar la comprensión y la aplicación de las Normas. Por ejemplo ahora los contenidos de G4 (incluyendo indicadores) tienen identificadores únicos basados en el número de la guía (ej. el contenido G4-10 es ahora el 102-8, localizado en GRI 102: Contenidos Generales).
  • Mayor flexibilidad y transparencia en el uso de las normas: tanto para las organizaciones que preparan un informe de conformidad con las normas, como para las que los que utilizan guías concretas para reportar información específica.
  • Reedición general: el contenido de G4 ha sido editado para mayor claridad y se ha utilizado un lenguaje más sencillo.


evolución-G4-standards

Fuente: Global Reporting Initiative (GRI).

Sigue leyendo →

Estándar
comunicación, reporting, rsc, sostenibilidad, transparencia

Directiva 2014/95/EU: la hora de la transparencia corporativa.

transparencia

Tenemos muy cerca en el horizonte temporal el momento en el que los estados miembros de la Unión Europea deberán haber traspuesto la Directiva de divulgación de información no financiera y diversidad (2014/95/EU).

Esta trasposición es de obligado cumplimiento y se ha producir como más tardar el 6 de diciembre de este año. Se calcula que aproximadamente 6.000 empresas europeas estarán obligadas a informar en sus reportes anuales información relativa a los ámbitos de buen gobierno, medio ambiente y sociedad.

Las condiciones para que las empresas estén obligadas a cumplir con esta Directiva es que sean entidades con un balance total de 20 millones de € o 40 millones de € en volumen neto de negocio, con más de 500 trabajadores, de interés público y cuya matriz tenga su sede en un país de la Unión Europea y/o cotice en alguno de sus mercados bursátiles.

A raíz de esta cercanía en el tiempo para la entrada en vigor de esta Directiva, Forética ha publicado el Informe “Avanzando hacia un nuevo marco regulatorio de Transparencia. Estudio sobre la adaptación de la Directiva de divulgación de información no financiera y diversidad (2014/95/EU)” que pretende “servir de guía para todo aquel que quiera comprender cómo se está configurando el marco europeo de transparencia para las empresas en materia ambiental, social y de buen gobierno (ASG), cómo se están posicionando los países líderes y qué nuevas exigencias en reporte traerá la Directiva de divulgación de información no financiera”.

Un informe que merece sin duda una lectura, y que vamos a repasar brevemente a continuación.


¿Qué impulsa la transparencia en Europa?

El informe pone de relieve que la U.E. ha ideado un conjunto de leyes cada vez más exigentes a nivel de reporte y desglose de información.

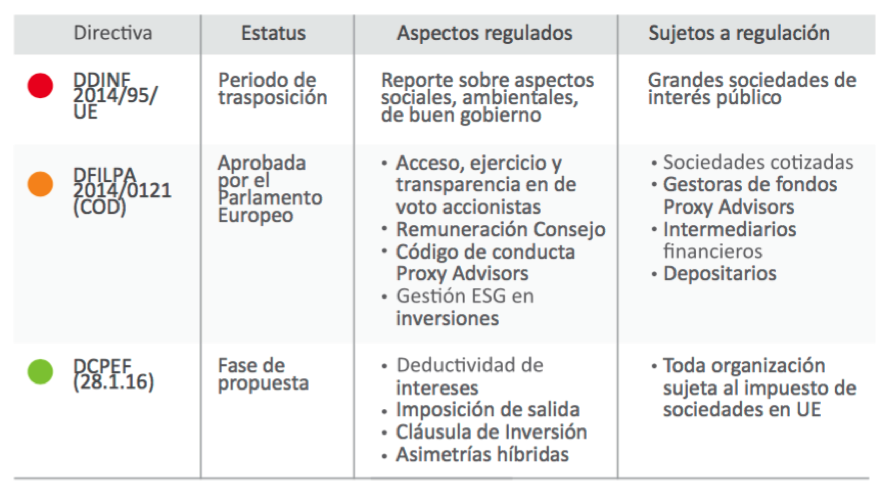
Entre estas leyes está la Directiva antes mencionada, la propuesta de Directiva sobre fomento de la implicación a largo plazo de los accionistas (2014/0121 (COD)) y la propuesta de Directiva contra las prácticas de elusión fiscal, que afectan directamente al funcionamiento del mercado interior (28.1.2016).

Es decir, la transparencia viene promocionada e impulsada a través de lo que podríamos llamar 3 vectores: el relativo al reporte corporativo, el relativo a las exigencias de los inversores, y el relacionado con la fiscalidad. Siendo el primer vector el que está más avanzado ya que se halla en periodo de trasposición.

Podemos ver en el siguiente cuadro un resumen sobre el estado de estas normativas, los aspectos y los sujetos que regulan.

normativas

Fuente: Forética. “Avanzando hacia un nuevo marco regulatorio de transparencia”.

Sigue leyendo →

Estándar
ética, reputación, riesgos, rsc, sostenibilidad, transparencia

De cárteles, oligopolios y fraudes al consumidor.

cárteles-oligopolio-fraude

Esta semana hemos asistido al descubrimiento de otro nuevo fraude a los consumidores en forma de pacto de precios entre empresas.

La Comunidad Europea ha sancionado con unos 3.000 millones de euros a los constructores de camiones MAN (propiedad de Volkswagen), Volvo (propiedad de Renault), Daimler, Iveco y DAF, por prácticas como haber pactado los precios de venta de sus vehículos y el calendario para retrasar la introducción de la tecnología necesaria en sus vehículos para cumplir las normas comunitarias en materia de emisiones contaminantes, o haber repercutido en el comprador los costes de cumplir con las normas en materia de emisiones contaminantes.

Además, también se está investigando a una sexta compañía, Scania, propiedad del Grupo Volkswagen al igual que MAN.

El delito ha sido castigado después de que las empresas reconociesen los cargos, dentro de “un procedimiento «amistoso» dirigido a reducir sus multas. Como resultado, el Ejecutivo ha aceptado bajar en un 10% las sanciones, llegando a perdonar por completo la impuesta a MAN, por ser la marca que destapó la existencia del cártel”.

La multa ha sido las más grande hasta la fecha por unas prácticas de cártel, que en este caso se han extendido nada más y nada menos que desde 1997 hasta 2011.

La comisaria de Competencia europea, Margrethe Vestager, “ha insistido en que «no es aceptable» que un grupo de empresas que, en conjunto, fabrican nueve de cada diez camiones de peso medio y pesado en Europa, se una para acordar los precios de venta «en lugar de hacerse la competencia»”.

Sigue leyendo →

Estándar
cambio climático, innovación, materialidad, rsc, sostenibilidad, transparencia

¿Cómo podemos calcular el despilfarro de alimentos?

sirviendo-comida

El objetivo nº 2 de los Objetivos del Desarrollo Sostenible para el 2030 propone “poner fin al hambre, lograr la seguridad alimentaria y la mejora de la nutrición y promover la agricultura sostenible”.

Aunque la proporción de personas desnutridas disminuyó casi a la mitad en las últimas décadas y se ha avanzado muchísimo en la erradicación del hambre extrema todavía se estima que 795 millones de personas sufrían de desnutrición crónica en 2014, principalmente en el continente africano.

Mientras, en los países desarrollados no sólo podemos decir que no existe hambre extrema sino que se despilfarran alimentos en toda la cadena que va desde su cosecha hasta el propio consumidor final, lo cual supone a nivel mundial que se pierda o desperdicie cada año comida por valor de 750 mil millones de dólares.

Esa comida se desaprovecha o se pierde en los diferentes procesos de la cadena de valor como son la producción, manipulación y almacenamiento, procesado, distribución y venta, y finalmente en el consumo. Pero, como podemos ver en el siguiente gráfico, los porcentajes de comida perdida en cada una de esas etapas no son iguales en todo el planeta sino que varían muy significativamente según la situación geográfica.

desperdicio-alimentario-según-geografía

Fuente: “What’s Food Loss and Waste Got to Do with Sustainable Development? A Lot, Actually” de Brian Lipinski.

Sigue leyendo →

Estándar
ética, reputación, riesgos, rsc, sostenibilidad, transparencia

La universalización de la irresponsabilidad.

corruption

El reciente escándalo de los llamados Papeles de Panamá ha vuelto a poner de manifiesto que la irresponsabilidad social no entiende de culturas ni de procedencias.

Pasará mucho tiempo hasta que se investiguen todos los documentos, se deshaga el entramado de empresas y personas, y se publiquen todos los datos. Pero a día de hoy podemos decir sin miedo a equivocarnos que los Papeles de Panamá han sido hasta la fecha la mayor revelación de información sobre ocultación de dinero en paraísos fiscales, normalmente con la intención de no mostrar su procedencia y evitar al máximo el pago de impuestos o reducir su importe.

Pasando revista a los personajes conocidos involucrados en el escándalo vemos que hay políticos de diversa ideología, jefes de estado, empresarios, celebridades, deportistas o personas relacionadas con el arte o las finanzas, entre otros.

Si tratamos de encontrar un denominador común entre los involucrados probablemente el único que podemos encontrar, además de la falta de ética en la mayoría de ellos, está el tener una cantidad de dinero importante o propiedades que querer ocultar al fisco y a la sociedad en general.

Quizá la cosa que más me ha sorprendido sobre este tema son las variopintas profesiones o actividades de los personajes comprometidos, y sobre todo sus variadas nacionalidades y culturas.

Sigue leyendo →

Estándar
comunicación, reputación, rsc, sostenibilidad, transparencia

El rol fundamental de la comunicación en la RSC.

09

La Responsabilidad Social Corporativa pierde buena parte de su relevancia si se realiza pero no se comunica, y su credibilidad si sucede todo lo contrario.

Hace unas semanas tratábamos en Compromiso Empresarial sobre si los consumidores somos realmente responsables socialmente y en el artículo se ponía de manifiesto que según los consumidores la información sobre la RSC de las empresas es difícil de encontrar, cosa que se corrobora en algunos informes que declaran que la comunicación de RSC tiene poca presencia y es muy técnica.

La comunicación de la RSC tienen una gran importancia en las organizaciones actuales pero pocas de ellas la implementan correctamente. Una comunicación de RSC que, como nos recuerda Jaime Alberto Orozco y Carme Ferré en su artículo de reflexión, no debe interpretarse “como una forma de relaciones públicas que permee directamente la imagen de marca y la reputación” ni tampoco como un mero “maquillaje corporativo”.

Informar a los grupos de interés sobre RSC no deja de ser un asunto más sobre el que debe reportar cualquier organización, pero al que a menudo se le presta poca atención, suponiendo que la organización lleve a cabo RSC realmente. No debemos perder de vista que, en este ámbito, el objetivo de las empresas ha de ser comunicar porque realmente se hace RSC, y no “hacer RSC” para tener algo que comunicar, o lo que es lo mismo, primero hacer el bien y después comunicarlo y no al revés.

Sigue leyendo →

Estándar
ética, comunicación, dieselgate, gestión de crisis, reputación, riesgos, rsc, sostenibilidad, transparencia

El Dieselgate de Volkswagen, medio año después.

diesel-gate-volskwagen

(ACTUALIZACIÓN: En relación con este tema se puede ver una evolución de la situación 2015-2017 del dieselgate en mi otro post titulado «¿Le ha salido gratis el dieselgate a Volkswagen?» publicado en abril de septiembre de 2018).

Parece que fue ayer pero ya han pasado más de 6 meses desde que se destapara el fraude que Volkswagen venía realizando a través del falseamiento de las lecturas de las emisiones contaminantes de algunos modelos de sus vehículos, y que ya tratamos en aquel momento en el blog.

Desde entonces se han escrito ríos de tinta sobre el caso en publicaciones de todo tipo tratando el tema desde diversos ángulos.

Entre los diferentes hechos a destacar en este periodo podemos contar con la apertura de investigaciones sobre el caso en diferentes países, los cambios en la jerarquía realizados en la compañía, el cambio de agencias de comunicación y sus estrategias de publicidad, las dificultades para realizar una propuesta de arreglo del problema en los vehículos que ha llevado a VW a pedir en EE.UU. una prórroga hasta el 21 de abril para poder cumplir con los estándares de emisiones estatales y federales de ese país, las complicaciones con las que los cuerpos policiales comunitarios se encuentran para medir las emisiones con los vehículos en movimiento, las mareantes cifras de polución extra que los vehículos trucados han provocado y sus costes sociales, o los rumores sobre recortes de plantilla que flotan sobre la corporación.

Pero el hecho principal que me lleva a retomar el tema del Dieselgate es el de sus consecuencias en la reputación corporativa de VW y en la cifra de ventas de sus vehículos a través de informaciones interesantes publicadas hace poco.

Sigue leyendo →

Estándar
confianza, riesgos, rsc, sostenibilidad, tendencias, transparencia

España, de nuevo, desconfía de sus instituciones, según el Trust Barometer 2016

Trust

En los últimos cuatro años estamos asistiendo a un crecimiento de la desigualdad en los niveles de confianza de la población mundial, basada en si las personas pertenecen al conjunto de población considerado como “élite informada” o si no forman parte de éste.

Esa situación es la que nos describe el Edelman Trust Barometer 2016 recientemente publicado y cuyo resumen ejecutivo podemos consultar aquí en inglés.

La R.A.E nos define confianza como “esperanza firme que se tiene de alguien o algo” y Schlenker dice que “la confianza se refiere a acciones futuras de otros, que eluden el propio control y por ello implican incerteza y riesgo”. La confianza, positiva, es quizá la causa primordial que hace que las relaciones de tipo personal, empresarial, económico, laboral o de cualquier otro tipo sean exitosas.

Para analizar la confianza de la población, el barómetro de Edelman realiza una diferenciación entre la que llaman “élite informada” y el resto de los mortales o “grueso de la población”. Para pertenecer a esa élite las premisas son tener una edad entre 25 y 64 años, educación universitaria, tener un nivel de ingresos familiares dentro del 25% superior en su país, estar informado de manera significativa y demostrar interés en noticias sobre negocios y políticas públicas. También para algunos datos el informe contempla lo que llaman “población general” y que a grandes rasgos vendría a ser el total de la población sin diferenciaciones de ningún tipo.

Sigue leyendo →

Estándar